Käyttöomaisuus ja poistot
Päivitetty 24.10.2026 · Lähteet sivun lopussa
Kone, laite, ajoneuvo tai tietokone, joka on käytössä useamman vuoden, on käyttöomaisuutta. Sen hankintameno ei ole kokonaan ostovuoden kulu, vaan se kirjataan taseeseen ja vähennetään poistoina vuosien kuluessa. Fleksissä käyttöomaisuus tehdään vahvistetusta ostosta, poistot kirjataan tilikauden lopussa yhdellä painalluksella, ja myynti tai romutus kirjataan omaisuuden sivulla.
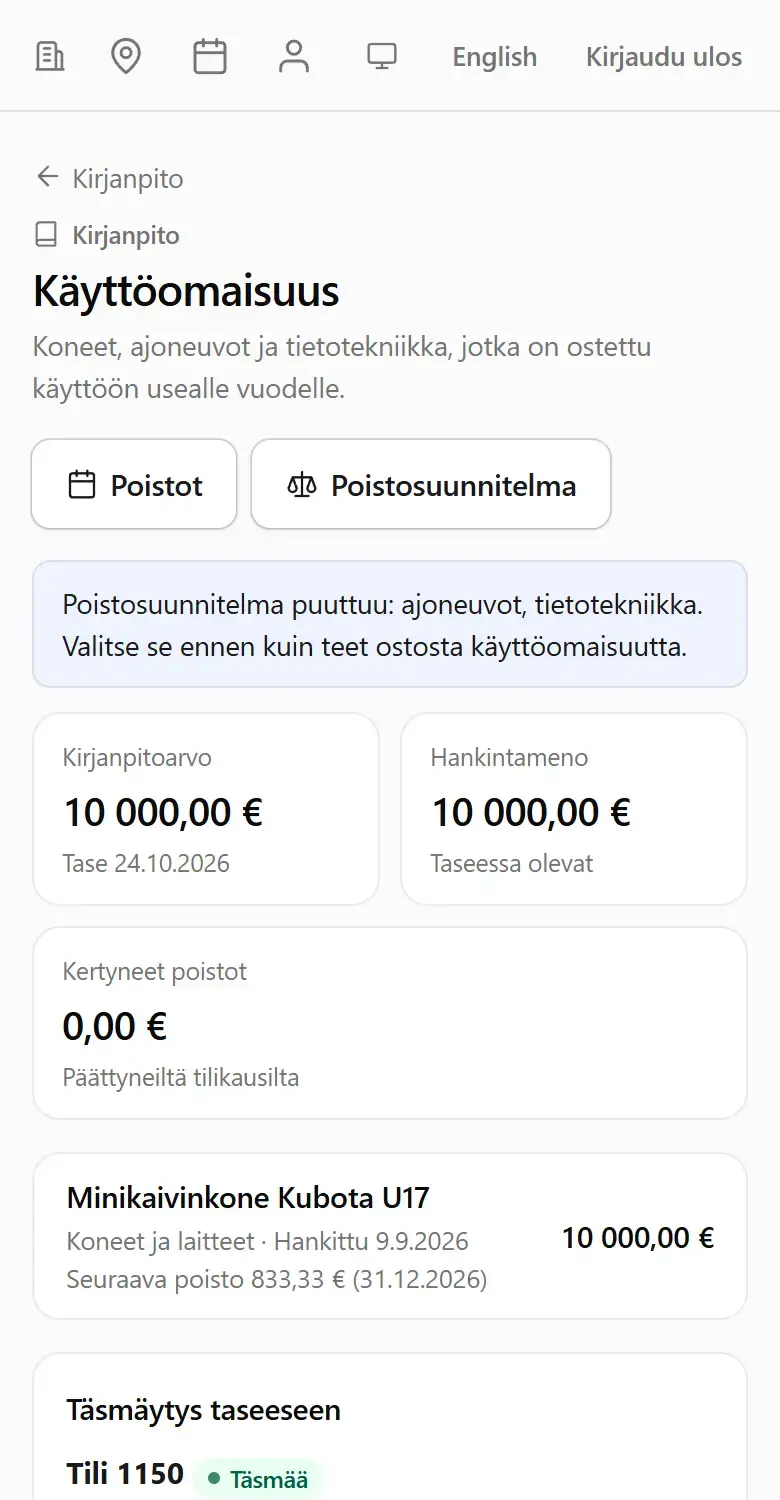
Käyttöomaisuus on kohdassa Kirjanpito → Käyttöomaisuus. Sivulla näkyvät omaisuuden Hankintameno, Kertyneet poistot ja Kirjanpitoarvo, jokaisen omaisuuden seuraava poisto ja tilikauden pienhankinnat.
Valitse poistosuunnitelma ensin
Yritys valitsee poistosuunnitelman kerran kullekin ryhmälle: Koneet ja laitteet, Ajoneuvot ja Tietotekniikka. Ilman suunnitelmaa ryhmän ostoa ei voi tehdä käyttöomaisuudeksi.
- Avaa Kirjanpito → Käyttöomaisuus → Poistosuunnitelma.
- Fleksi ehdottaa suunnitelmaa. Valitse Poistotapa:
- Menojäännöspoisto: Poistoprosentti vuodessa jäljellä olevasta arvosta.
- Tasapoisto: Käyttöaika vuosina, vähintään 4 vuotta.
- Valitse Ensimmäinen vuosi: Kokonainen vuosi tai Käyttökuukausien mukaan.
- Paina Tallenna suunnitelma.
Sivu näyttää verotuksen enimmäismäärän. Laki elinkeinotulon verottamisesta sallii koneiden ja kaluston poistoksi verovuonna enintään 25 prosenttia menojäännöksestä (30 §). Enimmäismäärä on raja, ei suositus. Fleksi pitää kirjanpidon ja verotuksen poistot samoina: jos suunnitelma jonakin vuonna ylittäisi enimmäismäärän, kirjataan enimmäismäärä, ja poistojen esikatselu kertoo sen.
Suunnitelmaa muutetaan vain perustellusta syystä. Kysy silloin kirjanpitäjältä.
Tee ostosta käyttöomaisuutta
- Kirjaa ja vahvista osto tavalliseen tapaan. Katso Ostot ja kuitit.
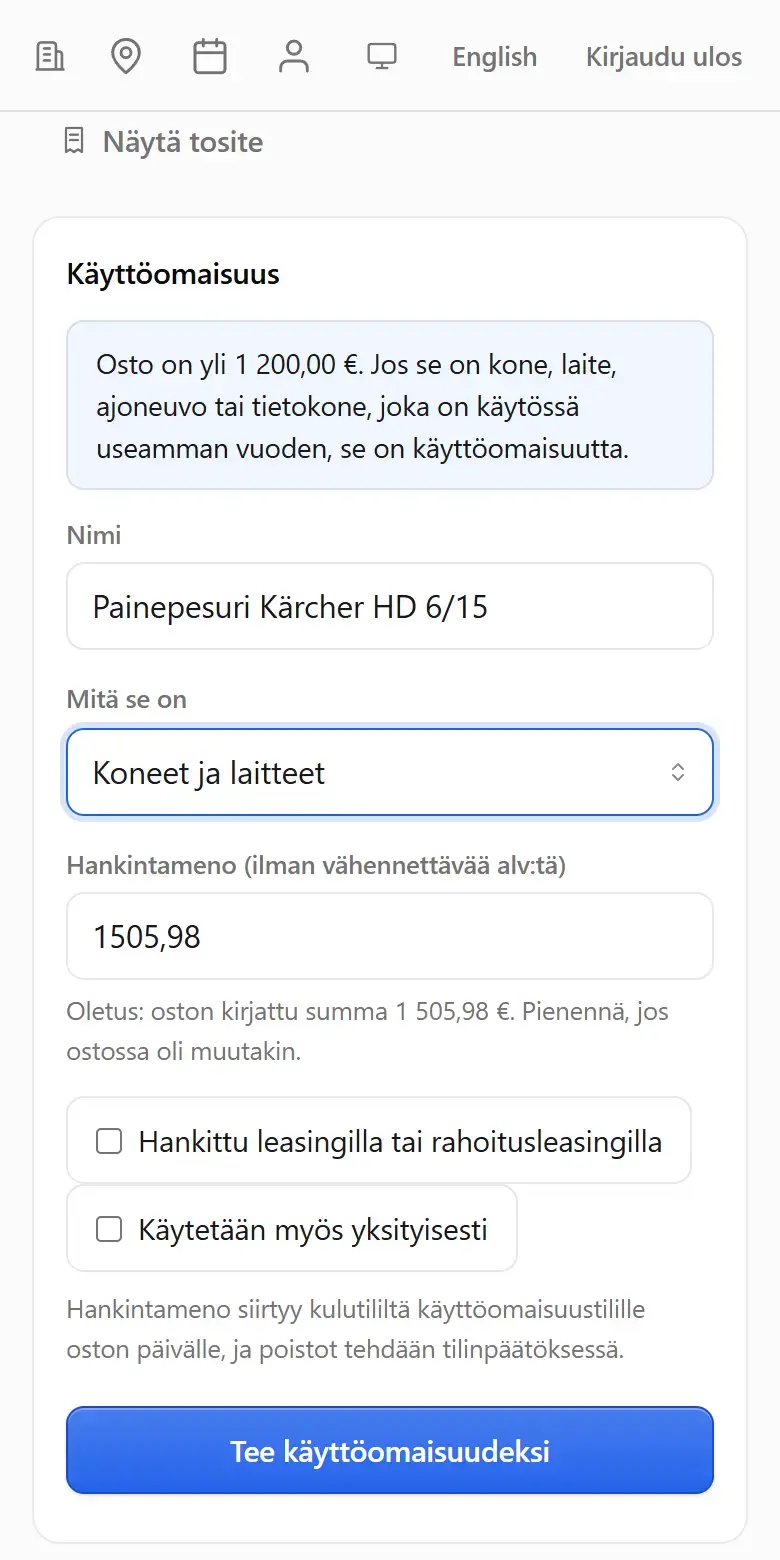
- Vahvistetun oston sivulla on kortti Käyttöomaisuus. Kun osto on suurempi kuin pienhankinnan raja, kortti sanoo sen. Paina Tämä on käyttöomaisuutta.
- Anna Nimi, esimerkiksi "Minikaivinkone Kubota U17", ja valitse Mitä se on.
- Tarkista Hankintameno (ilman vähennettävää alv:tä). Oletus on oston kirjattu summa; pienennä sitä, jos ostossa oli muutakin.
- Paina Tee käyttöomaisuudeksi.
Hankintameno siirtyy kulutililtä käyttöomaisuustilille oston päivälle, ja poistot tehdään tilinpäätöksessä. Oston kortti näyttää sen jälkeen, mikä omaisuus siitä tehtiin, ja linkin Avaa.
Pienhankinta: kuluksi heti
Kuluva käyttöomaisuus, jonka hankintameno on enintään 1 200 euroa, saa jäädä ostovuoden kuluksi. Verovuoden pienhankinnat saavat olla yhteensä enintään 3 600 euroa (33 §).
Valitse oston kortilta Tämä on käyttöomaisuutta ja sitten Merkitse pienhankinnaksi. Osto jää kuluksi, ja se lasketaan tilikauden pienhankintoihin, jotka näkyvät käyttöomaisuussivulla: käytetty määrä ja vuoden raja. Jos osto on yli 1 200 euroa tai vuoden raja ylittyisi, Fleksi kieltäytyy ja ehdottaa käyttöomaisuutta.
Tilikauden poistot
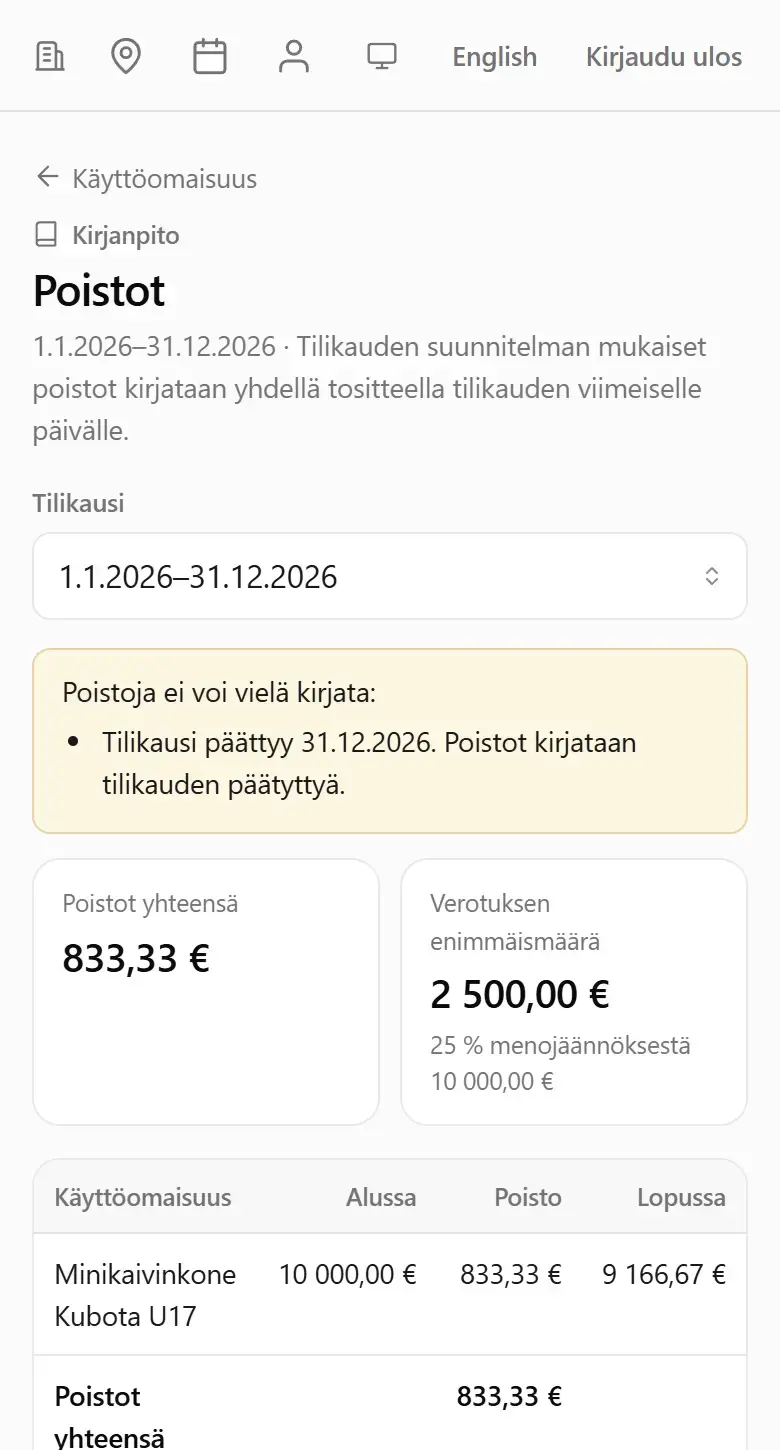
Poistot kirjataan, kun tilikausi on päättynyt, yhdellä tositteella tilikauden viimeiselle päivälle.
- Avaa Kirjanpito → Käyttöomaisuus → Poistot, tai tilikauden päättämisen sivulta kortti Käyttöomaisuuden poistot → Avaa poistot.
- Tarkista omaisuuskohtaiset rivit: arvo Alussa, Poisto ja arvo Lopussa, sekä Poistot yhteensä ja Verotuksen enimmäismäärä.
- Paina Kirjaa poistot ja vahvista.
Kun rekisterissä on poistettavaa, tilikautta ei voi päättää, ennen kuin sen poistot on kirjattu tai jätetty kirjanpitäjälle. Kirjatut poistot perutaan painikkeella Peru poistot: Fleksi tekee vastakirjauksen, uusin vuosi ensin.
Kun kirjanpitäjä päättää
Fleksi ei laske eikä kirjaa kaikkea. Näissä tapauksissa kirjanpitäjä päättää, eikä Fleksi kirjaa mitään:
- Rakennus tai rakennelma, leasing tai rahoitusleasing, ja omaisuus, jota käytetään myös yksityisesti. Osto jää kuluksi, kunnes kirjanpitäjä kirjaa sen.
- Tilikausi, joka ei ole 12 kuukautta, ja tilikausi, jonka poistoja Fleksi ei muuten voi laskea, esimerkiksi koska aiemman tilikauden poistot jätettiin kirjanpitäjälle.
Kun Fleksi ei voi laskea tilikauden poistoja, Poistot-sivulla on painike Kirjanpitäjä päättää poistot. Kun kuittaat sen, tilikauden voi päättää ilman Fleksin poistoja, ja kuittaus kirjautuu lokiin. Kirjanpitäjä kirjaa poistot itse.
Myynti tai romutus
- Avaa omaisuus käyttöomaisuussivulta.
- Kohdassa Myynti tai romutus anna Päivä ja valitse Mitä tapahtui: Myyty tai Romutettu.
- Myydylle anna Myyntihinta (sis. alv) ja valitse Hinta tuli: Pankkitilille tai Käteisenä.
- Paina Esikatsele. Fleksi näyttää kirjauksen ja tuloksen: Myyntivoitto, Myyntitappio tai Ei voittoa eikä tappiota.
- Paina Kirjaa luovutus ja vahvista.
Omaisuuden kirjanpitoarvo poistuu taseesta, ja myyntihinnan (ilman arvonlisäveroa) ja kirjanpitoarvon ero kirjataan voitoksi tai tappioksi. Arvonlisävero lasketaan hinnasta, jos ostosta vähennettiin arvonlisävero.
Pankin tilitapahtuma
Kun myyntihinta tulee pankkitilille, tiliotteen rivi jää pankissa kohdistamatta: Fleksi ei vielä yhdistä sitä luovutukseen. Älä kirjaa myyntiä uudelleen.
Kun verotuksen rajoja ei ole vielä julkaistu
Poistosuunnitelma, pienhankinnat ja poistot tarvitsevat verotuksen rajat sille vuodelle, jolle ne kirjataan. Jos rajoja ei ole vielä julkaistu Fleksissä, Fleksi ei kirjaa mitään ja sanoo esimerkiksi: Verotuksen poistorajoja vuodelle 2027 ei ole vielä julkaistu Fleksissä. Mitään ei kirjattu; ne julkaistaan, kun tarkistus on valmis. Pienhankintaa ei silloin voi merkitä, ja käyttöomaisuussivu sanoo, ettei verovuoden rajaa ole julkaistu. Katso Vuoden lakisääteiset arvot.
Kuka voi tehdä mitä
| Rooli | Käyttöomaisuus |
|---|---|
| Omistaja | Valitsee suunnitelman, tekee ostosta käyttöomaisuutta, kirjaa poistot ja luovutukset |
| Kirjanpitäjä | Lukee käyttöomaisuuden, poistot ja kirjaukset |
| Työnjohtaja | Ei näe käyttöomaisuutta |
| Työntekijä | Ei näe käyttöomaisuutta |
Vinkit
- Täsmäytys taseeseen vertaa rekisterin arvoa kirjanpidon tilin saldoon. Ero syntyy, jos tilille on kirjattu muutakin, esimerkiksi ennen Fleksiä hankittua kalustoa avaavina saldoina; sitä kalustoa ei ole Fleksin rekisterissä.
- Väärä kirjaus perutaan: Peru käyttöomaisuuskirjaus palauttaa oston kuluksi, Peru pienhankinta ja Peru luovutus toimivat samoin. Jos omaisuudesta on jo kirjattu poistoja, peru ensin ne.
- Oston, josta on tehty käyttöomaisuutta, voi korjata vasta, kun käyttöomaisuuskirjaus on peruttu.
Lähteet
Lue seuraavaksi
- Ostot ja kuitit Kuvaa kuitti tai ostolasku puhelimella. Fleksi ehdottaa toimittajan, päivän, summan ja ALV:n, ja vahvistus kirjaa oston yhdellä napautuksella.
- Raportit Fleksin toiminnan raportit (laskutusta odottavat työt, työkuorma, töiden kate) ja kirjanpidon raportit tuloslaskelmasta taseeseen, tilinpäätös ja arkisto.
- Vuoden lakisääteiset arvot Mitä tarkoittaa ilmoitus, ettei vuoden 2027 korvauksia ole vielä julkaistu Fleksissä. Fleksi laskee aina sen päivän arvoilla, jota asia koskee.